

新船订单涨163%、占全球八成:中国船厂这轮景气有何不同
先说结论:中国船厂今年前三季度拿下全球八成以上的新船订单,手里的活够干五年多。和过去不同的是,这一轮多的不只是吨位,还有汽车运输船、LNG船、双燃料船这些更贵、更复杂的船。
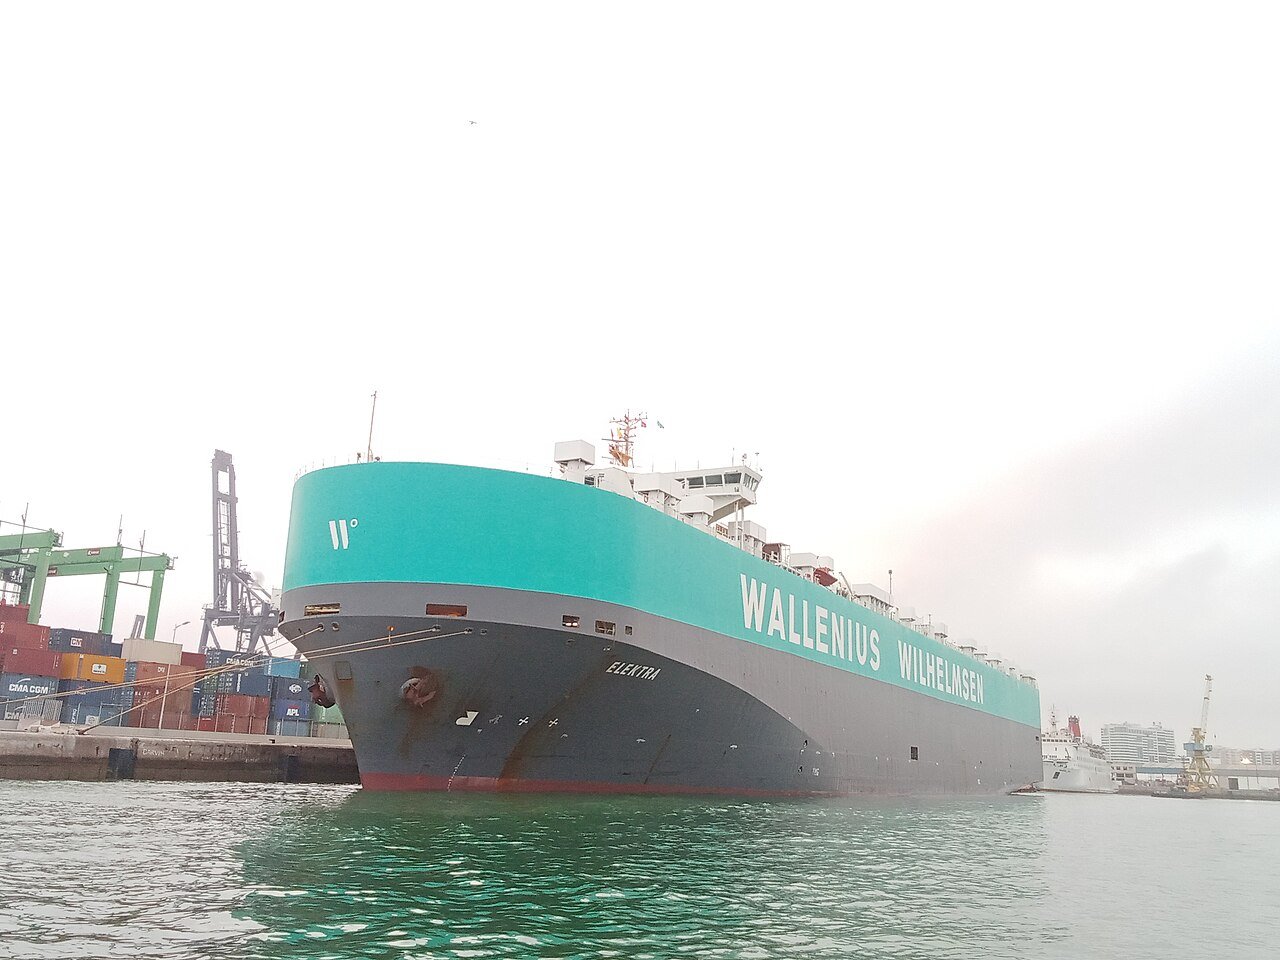
停靠在港口的汽车运输船(示意)。摄影:Farid mernissi,CC BY 4.0,Wikimedia Commons
三个数字,都在创新高
工业和信息化部10月23日发布的数据显示,2026年1—9月,中国造船完工量5805万载重吨,同比增长50.7%;新接订单量17529万载重吨,同比增长163.2%;截至9月底,手持订单量39913万载重吨,同比增长64.8%。三项指标分别占全球的63.6%、81.8%和72.4%。
需要说明的是,这里的份额按载重吨计算,不是按订单金额。换个说法:全球每新增10吨船舶订单,有8吨多落在中国船厂。
算一笔账。前9个月完工5805万载重吨,按这个节奏一年约7740万载重吨。手持订单39913万载重吨,除以7740万,约5.2年。也就是说,即便明天起一张新订单都不接,船厂按现在的速度也要干到2031年前后。这和企业的说法对得上:据央视新闻报道,有企业负责人表示,现在基本可以做到每月交付一艘17万立方米LNG运输船,最晚的订单交期已经排到2031年。
订单为什么往中国集中
需求端有三股力量。一是全球船队进入集中更新期,大量老旧船舶达不到新的环保要求,船东要加快换船;二是国际海事脱碳规则趋严,LNG、甲醇等双燃料船成为新的需求;三是海运航线拉长,大宗商品运输需求刚性,带动大型运输船订单。
供给端,受访专家认为日韩船厂产能释放受限,大量增量订单流向产能充足、交付稳定的中国船厂。中国已经形成全系列商船配套体系,能同时提供规模产能、交付保障和成熟的绿色船型方案。
订单结构的变化更值得看。1—9月,中国承接144艘超大型原油运输船,占全球85.5%;万箱级以上集装箱船94艘,占82.7%;汽车运输船71艘,占97.2%,订单量同比增长766%。绿色动力船舶新接订单的国际份额达到74.1%,比1—6月提高5.7个百分点。
这些都是单价高、技术门槛高的船型。过去中国造船的优势主要是产能、效率和供应链,现在越来越多高价值船型开始在中国批量建造。
船厂忙起来之后,谁跟着受益
一艘大型商船,船体之外还有主发动机、推进系统、发电和电气设备、自动化控制、环保设备,大量价值藏在“船里面”。订单优势已经开始往配套环节传导。以中国动力为例,2026年上半年营收308.42亿元,同比增长11.54%;归母净利润13.12亿元,同比增长42.74%;船用低速柴油机交付马力增长33%,新接订单马力增长43%。
绿色船舶让配套的技术含量更高。到了LNG、甲醇、氨多种燃料并行的阶段,发动机、燃料供给、储存和控制系统都要重新设计。今年中国动力交付了国内首台商用氨燃料主机。
生产方式也在变。恒力造船(大连)副总经理王雷介绍,公司2025年底引入AI排程,以前两名专业人员要用1到2周排出的生产计划,现在2到3小时就能完成全面优化。在手订单多、熟练技工紧的时候,这种效率差距会直接变成交付能力的差距。
造船是强周期行业,热的时候也要看到约束:航运一旦下行,船东可能延期交船甚至弃单;钢材价格波动会挤压利润;熟练技工缺口会推高人工成本;海外船厂也在加快修复产能。行业专家的建议是,从“规模领跑”走向高端设计、核心配套自主可控和“产品+服务+金融”的总包模式。
定焦观察
全年三大指标能否再创新高,看工信部之后发布的全年数据。
克拉克森预计2027年全球新船交付量将增至6110万修正总吨,创历史纪录,这是对中国船厂产能和交付能力的一次集中检验。
绿色动力船舶的份额能否继续提高,以及发动机等核心配套能否跟着船厂一起做大。
来源:
https://www.163.com/dy/article/LA598R6G05199NHJ.html
https://www.163.com/dy/article/LAFKNUK105199NPP.html
https://www.163.com/dy/article/LA639I870519BQPG.html
本站文章仅供参考,不构成投资建议。详见《免责声明》。