

毛利多赚95亿,净利润反而少了:奇瑞的钱花去了哪里
先说结论:奇瑞今年前三季度卖车更赚钱了,毛利多出约95亿元,但净利润没跟上,因为它把很大一部分钱主动投进了研发,另一部分被汇率波动拿走。这是一家出口占七成的车企在为下一阶段买门票。
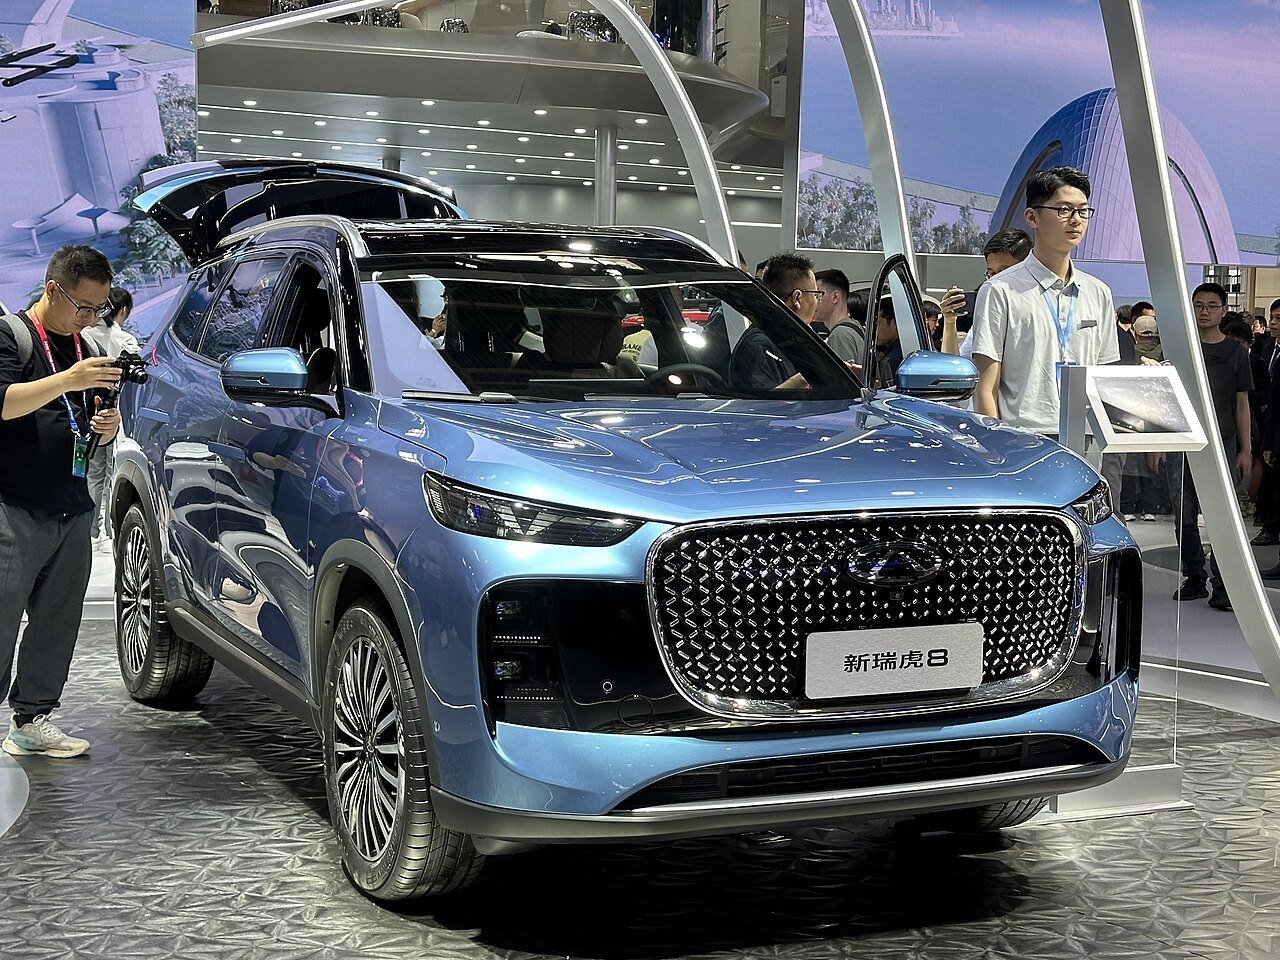
奇瑞新瑞虎8 车展展车。摄影:JustAnotherCarDesigner,CC0,Wikimedia Commons
一份“增收增毛利不增利”的成绩单
10月30日,奇瑞汽车(9973.HK)发布截至9月30日的九个月未经审计数据:营收2412.34亿元,同比增长12.29%;毛利390.04亿元,同比增长32.38%;毛利率16.17%,同比提高2.46个百分点。但归属于母公司股东的利润为139.63亿元,同比下降2.8%。
放在行业里看,这份成绩并不差。据财经网援引的国家统计局数据,同期汽车制造业营收同比增长2.6%,利润总额同比下降22.8%。行业利润掉了两成多,奇瑞只掉了不到3%。
算一笔账:95亿元毛利增量去了哪
毛利增长32.38%,说明去年同期毛利约为294.6亿元(390.04÷1.3238),今年多赚了约95亿元。
研发开支110.46亿元,同比增长40.21%,倒推去年同期约78.8亿元,今年多花了约31.7亿元。研发占营收的比重从3.67%升到4.58%。也就是说,毛利增量里大约三分之一,直接变成了研发投入。
剩下的差额,报道提到的主要因素是汇兑损失等其他开支增加。奇瑞上半年汇兑已由盈转亏,被认为是利润下滑的重要原因之一;前三季度的具体汇兑金额,公告摘要里没有单独披露,这里不做推算。
出口七成的车企,成本结构正在变
奇瑞集团前三季度累计销售220.68万辆,同比增长9.9%;其中出口155.12万辆,占70.3%,同比增长65.6%,已超过去年全年出口量。新能源销量85.85万辆,同比增长46.1%。(以上为集团口径,与上市公司口径略有不同。)
出口占比高,带来两个结果。一是毛利率更好看,海外市场的价格竞争相对缓和,避开了国内最激烈的价格战。二是汇率风险变大,收入大量以外币结算,成本以人民币为主,汇率一动,利润表就跟着晃。
研发开支大涨,则和奇瑞提出的“全球化3.0”有关:从把车卖出去,转向在海外建厂、做本地化车型、满足欧洲等市场的法规和认证。这些钱现在花在费用里,回报要在未来几年的海外份额里体现。
对普通消费者来说,这份财报的信号是:奇瑞没有靠在国内降价换销量,而是靠海外的利润空间养研发。国内价格战里它不是最激进的那个,原因就在这里。
换个角度看,净利润小幅下降未必是坏信号。如果研发多花的这三十多亿元换来的是更适合欧洲、中东等市场的车型和更快的认证速度,那么今天压低的利润,就是明天海外份额的成本。真正需要警惕的是另一种情况:毛利率靠出口溢价撑着,一旦海外市场竞争变激烈、价差收窄,研发投入的刚性开支会让利润下滑得更快。
定焦观察
四季度出口增速是否放缓,以及毛利率能否守住16%以上。
全年研发开支占营收比重是否继续上升,以及海外工厂的投产进度。
年报中单独披露的汇兑损益金额,看汇率对利润的拖累有多大。
来源:
https://auto.caijing.com.cn/2026/1030/5191123.shtml
https://www.ithome.com/1/020/168.htm
https://m.21jingji.com/article/20261030/herald/11dd3cfee00265bac1aa0f619d9a7416.html
https://finance.eastmoney.com/a/202610303916983585.html
https://timeline.sohu.com/news/b2x8eEs1NY
本站文章仅供参考,不构成投资建议。详见《免责声明》。