

零售一季卖了13.6亿元:亚朵靠一只枕头多出一条增长线
先说结论:亚朵三季度营收增长三成,增长最快的不是酒店,而是卖枕头、被子的零售业务。住酒店的客人成了零售的种子用户,这是它和其他酒店集团最大的不同。
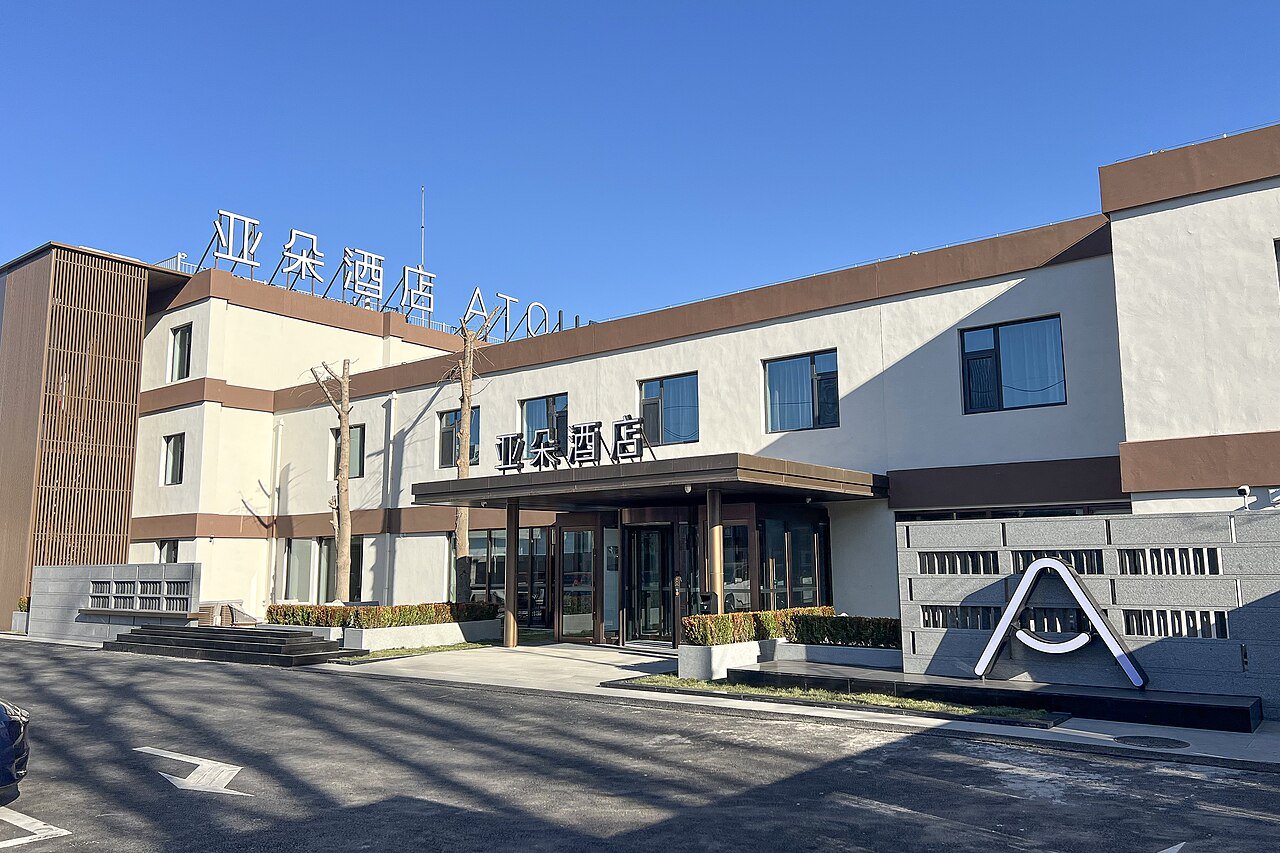
北京的一家亚朵酒店。摄影:N509FZ,CC BY-SA 4.0,Wikimedia Commons
三季度成绩单
北京时间11月10日,亚朵集团发布2026年第三季度业绩。当季营业收入34.29亿元,同比增长30.5%;调整后净利润6.15亿元,同比增长26.2%;调整后EBITDA为8.83亿元,同比增长28.8%。集团同时上调全年收入指引,预计全年收入同比增长33%至35%。
股东回报也不吝啬。集团公告了今年第二次现金分红,两次合计约1.4亿美元;管理层表示,2026年度累计股东回报已超过2.6亿美元,达到2025年净利润的110%以上,也就是说今年回给股东的钱,比去年一整年赚的还多。
算一笔账:零售占了多少
第三季度,亚朵星球零售收入13.6亿元,同比增长61%。用13.6亿元除以34.29亿元,零售已经占到集团总营收的约四成。零售的增速是集团整体增速的两倍,是这一季最主要的增长来源。
拉动零售的是睡眠类大单品。截至目前,深睡枕Pro系列累计销量突破1300万只,深睡枕Pro4.0上市17天销售额就破了亿元;被子品类三季度收入同比增长超过70%。深睡睡衣、深睡床笠等新品类也开始放量。
这个模式的逻辑并不复杂:客人在酒店里睡过、觉得好,回家下单买同款。截至三季度末,亚朵注册会员已超过1.24亿,会员体系把住宿和零售连在了一起。三季度,亚朵还首次和其他商业生态开展会员合作,把会员权益延伸到本地购物消费等场景。
再看利润率:调整后净利润6.15亿元除以34.29亿元营收,调整后净利率约18%。零售收入增速快于利润增速,说明零售在扩张期仍在投入研发、供应链和内容营销。亚朵也提到,供应链体系日益完善,供货稳定性在增强,这是大单品持续放量的前提。
酒店基本盘稳住了
住宿业务同样稳健。三季度暑期出行旺季带动休闲旅游需求释放,集团平均可出租客房收入(RevPAR)达到2025年同期的100.5%,日均房价表现出较好韧性。在行业整体房价承压的背景下,持平略增已属不易。
开店速度也在保持。三季度新开业128家酒店,截至季末在营酒店2288家,储备项目778家,相当于现有规模的三分之一。中央预订渠道销售间夜占比61.5%,其中企业协议客户贡献20.7%,自有渠道的占比高,意味着对第三方平台的依赖更低。
分品牌看,最新一代亚朵3.6版本开业一年多已超过200家,三季度RevPAR超过410元;独立运营的亚朵见野RevPAR超过520元;中端的轻居3.3超过360元,轻居三系在营酒店达到200家。高端品牌萨和继续带领集团往更高价位延伸。
酒店给零售带来用户,零售反过来增强品牌认知和会员黏性,两条线互相加分,这是亚朵这份财报最值得看的地方。
定焦观察
四季度零售收入增速能否保持在50%以上。
全年收入增长能否落在33%至35%的指引区间内。
储备的778家酒店的开业节奏和新店RevPAR表现。
来源:
https://www.163.com/money/article/LBDE4ETV00259509.html
本站文章仅供参考,不构成投资建议。详见《免责声明》。