

奶牛少了82.8万头、低温奶卖涨三成:中国乳业的拐点长什么样
先说结论:经过三年多的奶价下行和去产能,中国乳业上游开始止跌,下游的增长则集中在低温奶、奶酪和新渠道。行业总量还在收缩,但“喝什么奶”正在变,这是这一轮拐点和过去不同的地方。
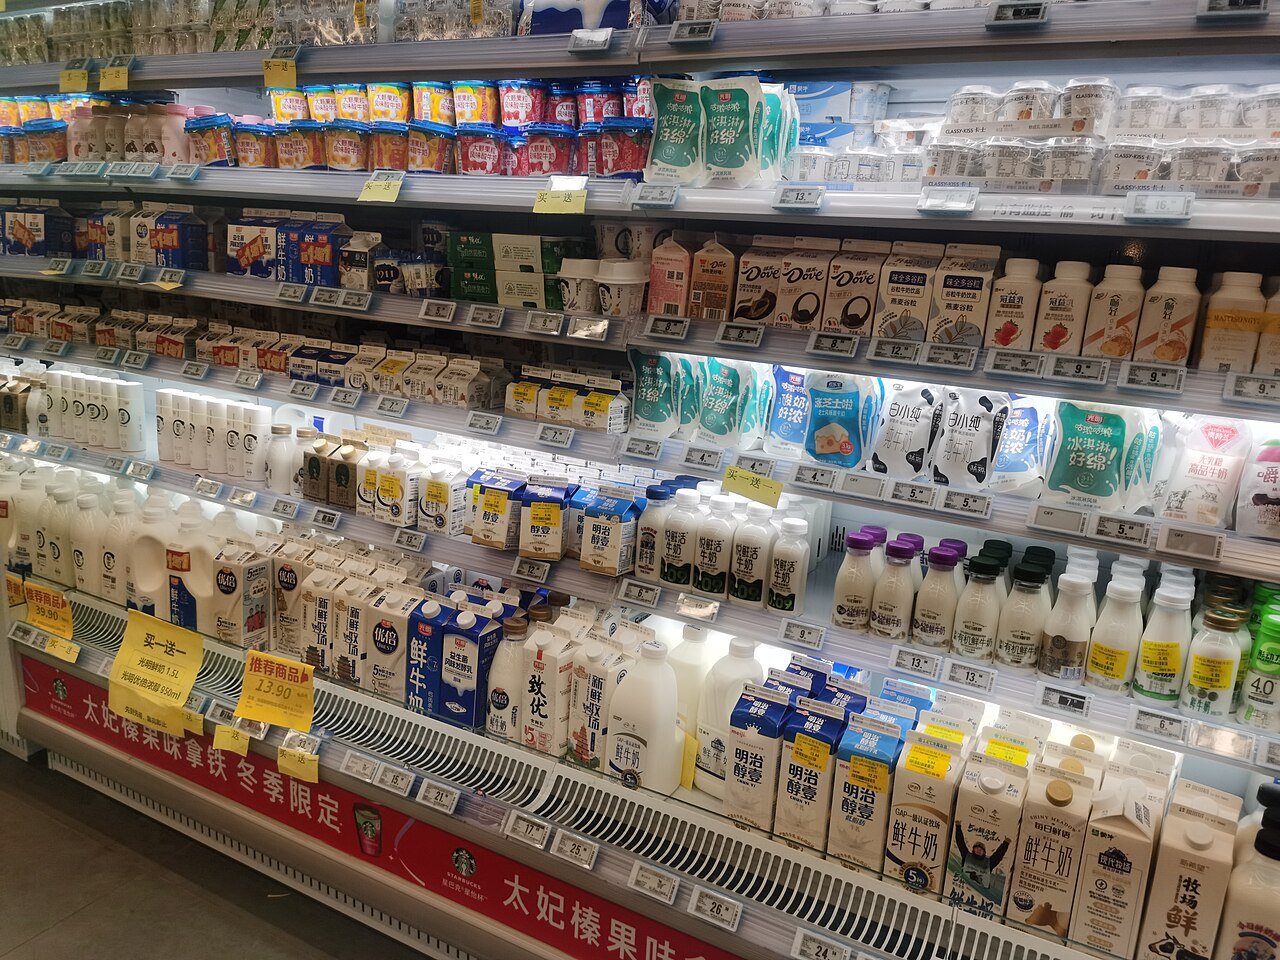
超市冷柜里的低温牛奶(示意)。摄影:Shwangtianyuan,CC BY-SA 4.0,Wikimedia Commons
奶牛少了,奶价开始回升
据证券时报报道,截至2026年6月末,全国奶牛存栏约577.2万头,比2023年峰值660万头减少约82.8万头。同一报道口径下,生鲜散奶收购价已从周期低点2.5元/公斤升到3.3元/公斤。
全国口径的回升要温和得多。农业农村部8月第1周监测显示,内蒙古、河北等10个主产省份生鲜乳平均价格为3.06元/公斤,同比上涨1.3%。3.3元和3.06元是两套口径:前者是散奶市场价,反弹更快;后者是主产省均价,更能代表全国。
这次回升来之不易。农业农村部数据显示,全国生鲜乳平均收购价2022年为4.25元/公斤,2023年降到3.90元/公斤,到2024年底10个主产省均价为3.11元/公斤,连续第三年下降。2024年全国牛奶总产量4079万吨,同比减少2.8%,是2018年以来首次下降。
算一笔账。82.8万头除以660万头,存栏较峰值减少约12.5%;散奶价从2.5元涨到3.3元,涨了约32%;但今年8月的主产省均价3.06元,比2022年全国平均收购价4.25元仍低约28%(两者口径略有不同)。上游的“回血”才刚开始。
成本端也在帮忙。农业农村部8月第1周数据显示,玉米平均价格2.47元/公斤,同比下降1.2%;豆粕3.23元/公斤,同比下降1.5%。奶价回升叠加饲料价格下降,牧场的经营压力比单看奶价更容易缓解。
总量在缩,结构在换
消费端的总量还没有回暖。尼尔森IQ数据显示,今年5月乳品全渠道销售额同比下降9.7%,6月下降8.6%。
但细分品类走出了完全不同的曲线。马上赢数据显示,2026年一季度国内低温纯牛奶销售额同比增长30.7%,中老年奶粉增长27.4%,低温酸奶增长11.8%,常温纯牛奶则下降约3.1%。消费者从“喝上奶”转向“喝好奶”,新鲜和营养成了新的购买理由。
企业的成绩单印证了这种转向。蒙牛上半年收入448亿元,同比增长7.8%,经营利润36.8亿元创历史新高,鲜奶、奶粉、奶酪三块增速都超过30%。君乐宝低温液奶收入49.3亿元,增长25.2%。伊利上半年营收644.9亿元,增长4.13%,归母净利润因24.61亿元资产减值同比下降20.02%,但剔除一次性因素后的核心经营利润83.8亿元,同比增长10%,创历史新高。
奶酪是另一条增长线。今年1至6月全国奶酪进口总量12.16万吨,同比增长24.8%,说明需求旺盛、供给仍大量依赖进口。蒙牛马斯卡彭、马苏里拉奶酪已经实现国产量产,乳企正在从“卖奶”走向“卖原料、卖技术”。
为什么超市的盒装奶不会马上变贵
上游涨价并不会立刻传到货架。原奶只是乳制品成本的一部分,从牧场到货架还要经过长期购销合同、喷粉和库存调节、加工、包装、冷链和渠道折扣。可以把它看成五步传导:奶牛存栏、原奶供需、合同奶价、乳企库存与产品结构、终端零售价。散奶先涨,只代表前两步有了变化。
对消费者来说,接下来更明显的变化可能不是涨价,而是货架上低温奶、奶酪和渠道定制产品越来越多;对牧场来说,熬过三年低价之后,供需再平衡的窗口正在打开。
定焦观察
农业农村部主产省生鲜乳均价能否持续同比改善,这是全国口径的拐点信号。
奶牛存栏是否从快速下降转向稳定。
乳企终端动销能否接住上游成本变化,重点看低温奶和奶酪的增速能否延续。
来源:
https://www.163.com/dy/article/L4AENEH60539AECO.html
https://www.163.com/dy/article/L6IS4AGK0552581S.html
本站文章仅供参考,不构成投资建议。详见《免责声明》。